Detracciones: qué tasa corresponde, hasta cuándo se deposita y qué hacer con la constancia
Una detracción olvidada se paga dos veces: con una multa del 50 % de lo que no se depositó y con un IGV que no se usa en el mes de la factura, sino recién en el mes del depósito. Y desde marzo de 2026 la SUNAT puede llevarse el saldo de la cuenta de detracciones si la empresa tiene una deuda tributaria exigible.
Estos son los cuatro puntos que el contador revisa cada mes: la tasa, el plazo, la constancia y el saldo del Banco de la Nación.
La detracción, en una frase
El comprador de ciertos bienes y servicios descuenta un porcentaje del total de la factura (con IGV) y lo deposita en la cuenta que el proveedor tiene en el Banco de la Nación. Ese dinero sigue siendo del proveedor, pero solo puede usarlo para pagar tributos o pedir que se libere. Las reglas están en el TUO del D. Leg. 940 (DS 155-2004-EF), la RS 183-2004/SUNAT y, para el transporte de bienes por carretera, la RS 073-2006/SUNAT.
Las tasas que más se ven
Operación | Tasa | Se aplica si el total supera |
|---|---|---|
Intermediación laboral y tercerización | 12 % | S/ 700 |
Mantenimiento y reparación de bienes muebles | 12 % | S/ 700 |
Otros servicios empresariales (contables, legales, ingeniería, publicidad, limpieza, seguridad) | 12 % | S/ 700 |
Demás servicios gravados con IGV | 12 % | S/ 700 |
Arrendamiento de bienes, movimiento de carga, comisión mercantil, fabricación por encargo y transporte de personas | 10 % | S/ 700 |
Contratos de construcción | 4 % | S/ 700 |
Transporte de bienes por vía terrestre | 4 % | S/ 400 |
Los servicios al 12 % subieron con la RS 071-2018/SUNAT, desde el 01-04-2018. En el transporte de bienes, el 4 % se aplica sobre el mayor entre el importe de la factura y el valor referencial del viaje (DS 020-2021-MTC). Los bienes tienen sus propios anexos, y la SUNAT cambia las tasas por resolución: en 2025, la RS 086-2025/SUNAT reordenó las de minería.
Hasta cuándo se deposita
En los servicios, el comprador deposita en la fecha que llegue primero:
- la fecha en que le paga al proveedor, aunque sea un pago parcial;
- el quinto día hábil del mes siguiente a aquel en que anotó la factura en el registro de compras.
Si el proveedor cobra el total sin que se haya hecho el depósito, la obligación pasa a él: deposita dentro de los cinco días hábiles siguientes. Eso no libra al comprador de la multa.
En una factura en dólares, el depósito se hace en soles, al tipo de cambio promedio ponderado venta de la SBS de la fecha en que nace la obligación del IGV o de la fecha en que vence el depósito, la que llegue primero (artículo 20 de la RS 183-2004/SUNAT). Y puede hacerse sin decimales: menos de 5 en el primer decimal se elimina; 5 o más sube al sol siguiente (preguntas frecuentes de la SUNAT).
Qué pasa si se deposita tarde
- Multa del 50 % del importe no depositado (artículo 12 del TUO del D. Leg. 940), con un régimen de gradualidad que la rebaja si el depósito se regulariza pronto (RS 254-2004/SUNAT).
- El IGV cambia de mes. El comprador usa el crédito fiscal en el mes en que anotó la factura solo si depositó a tiempo; si no, desde el mes en que se acredita el depósito.
El gasto no tiene por qué moverse: queda en el mes en que se devengó, y el IGV espera en una cuenta de «IGV por usar».
La constancia de depósito
La constancia es la prueba del depósito. La entrega el Banco de la Nación cuando se deposita en agencia, o la genera SUNAT Operaciones en Línea cuando se paga por internet (artículo 17 de la RS 183-2004/SUNAT). Con muchos proveedores, las detracciones del mes se pagan en una sola operación (pago masivo), con un archivo.
De cada constancia, el contador necesita el número y la fecha amarrados a su factura: la fecha decide el mes del crédito fiscal y, en una fiscalización, la constancia tiene que estar a la mano.
Del lado del proveedor: la cuenta del Banco de la Nación
Cuando el cliente detrae, al banco llega menos de lo facturado. Una factura de S/ 10,000 con detracción del 12 % se cobra en dos partes: S/ 8,800 en la cuenta corriente y S/ 1,200 en la de detracciones. Si el cobro se registra como un pago parcial, la factura queda «pendiente» por S/ 1,200 que ya se cobraron.
Con ese saldo, la empresa paga tributos, multas e intereses que administra la SUNAT, y aportes a EsSalud y a la ONP. Lo que no usa puede pedirlo liberado hasta cuatro veces al año, en los primeros cinco días hábiles de enero, abril, julio y octubre (seis para buenos contribuyentes y agentes de retención), si el dinero estuvo tres meses seguidos sin agotarse y no hay deuda pendiente, entre otros requisitos.
Lo que cambió en 2026. El D. Leg. 1713, publicado el 04-02-2026 y vigente desde el 01-03-2026, agregó una causal de ingreso como recaudación: «tener deuda tributaria exigible» (inciso g del numeral 9.3 del artículo 9 del D. Leg. 940). Desde marzo, la SUNAT puede usar el saldo para cobrar esa deuda. La norma deja a salvo el régimen de las micro y pequeñas empresas.
Cómo lo resuelve Odoo
- El sistema reconoce la detracción por el servicio que se compra, aunque nadie la marque, y la calcula en soles enteros aunque la factura sea en dólares.
- Las pendientes se ven con su fecha límite, y las atrasadas, en rojo.
- El área de pagos elige las detracciones del mes y el sistema genera el archivo del pago masivo.
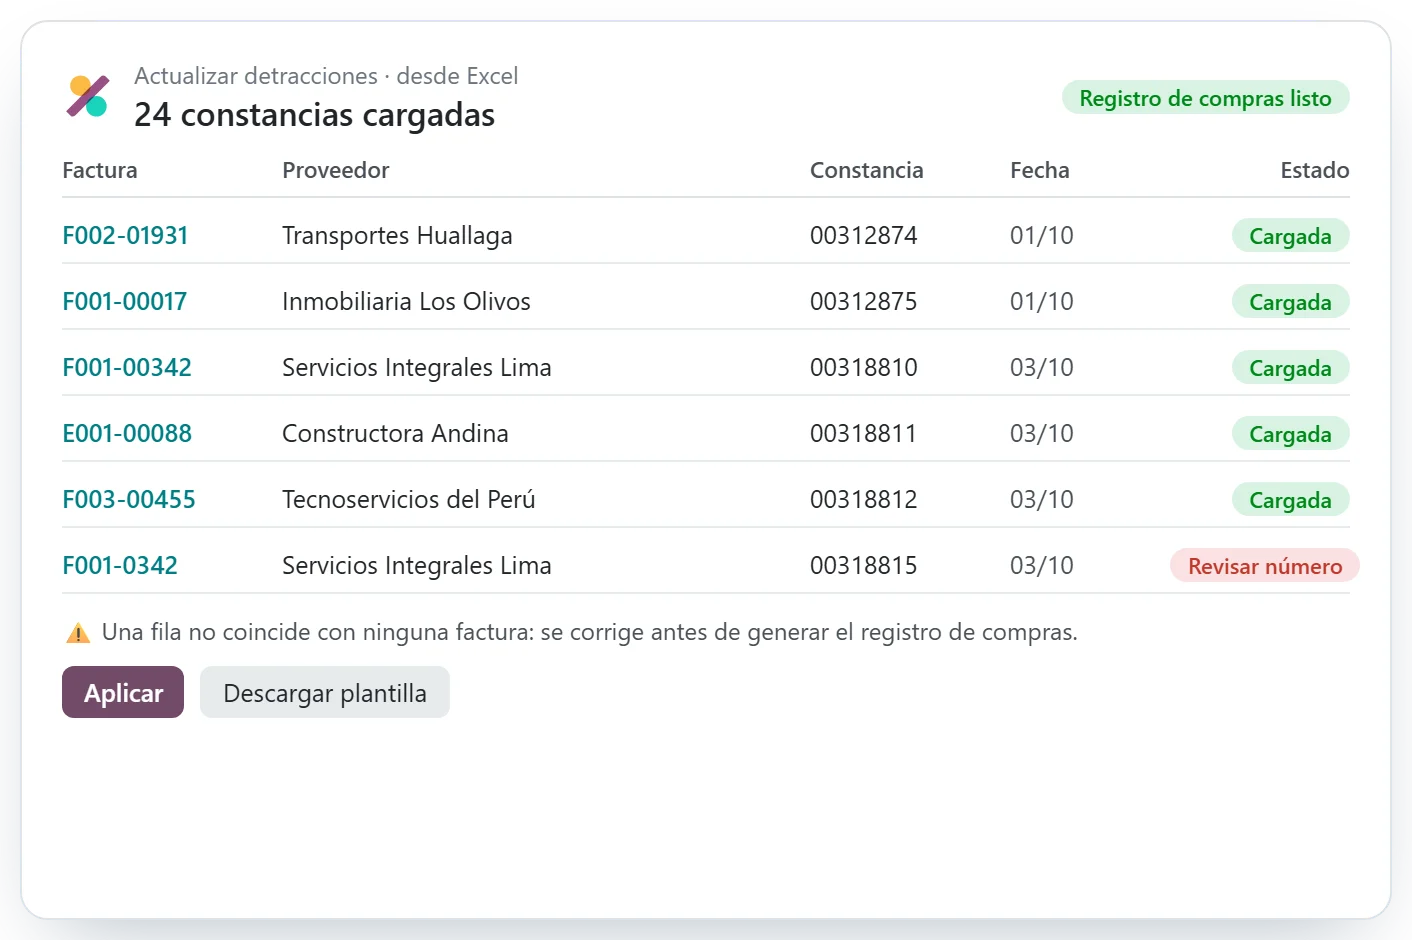
- Las constancias se cargan de una vez desde el archivo del banco, y las que no coinciden quedan marcadas antes de declarar.
- En las ventas, el cobro se registra en dos partes y la cuenta del Banco de la Nación muestra cuánto hay disponible.
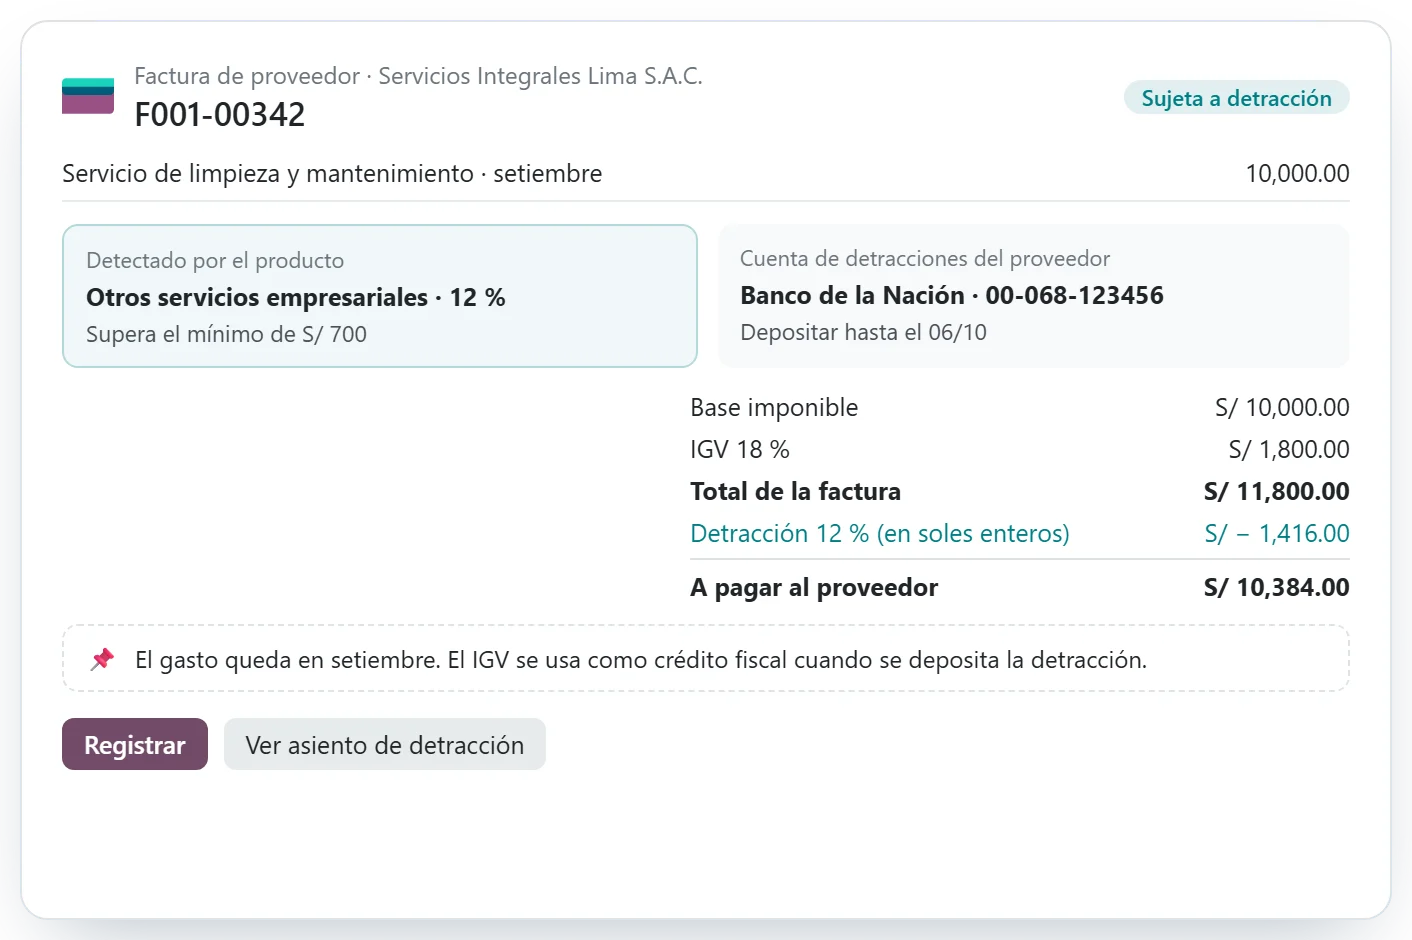
Más detalle en la página de detracciones, retenciones y percepciones en Odoo.
Lista de revisión antes de declarar
Sirve con cualquier sistema:
- ¿Todas las facturas de servicios de más de S/ 700, y las de transporte de bienes de más de S/ 400, tienen su detracción?
- ¿Cada detracción del mes tiene su constancia, con número y fecha?
- ¿Alguna se depositó después del pago al proveedor o del quinto día hábil?
- ¿El IGV de esas facturas está en el mes del depósito?
- ¿Las ventas cobradas con detracción están saldadas o siguen como pendientes?
- ¿Hay alguna deuda exigible que pueda llevarse el saldo del Banco de la Nación?
Si alguna respuesta sale de un Excel armado a fin de mes, las detracciones todavía dependen de la memoria de alguien.
Revisemos tus detracciones
Si tu empresa todavía deposita las detracciones una por una o cuadra las constancias a mano, te mostramos en 30 minutos cómo se hace en Odoo, con un caso parecido al tuyo.
¿Este artículo fue útil?
Gracias. Nos ayuda a saber qué temas profundizar.Gracias. ¿Qué faltó? Contarle al equipo ayuda a mejorar el artículo.