Soles y dólares: qué tipo de cambio pide la SUNAT y de dónde sale la diferencia de cambio
«¿Maneja soles y dólares?» es una de las primeras preguntas que hace una empresa cuando evalúa un sistema. La respuesta casi siempre es sí, porque emitir una factura en dólares es lo fácil. Lo que le importa al contador viene después: qué tipo de cambio usa cada documento, de dónde sale y qué pasa con la diferencia cuando el cliente paga otro día o el mes cierra con saldos en dólares.
Qué tipo de cambio corresponde a cada caso
La referencia es siempre el tipo de cambio promedio ponderado que publica la SBS. La SUNAT lo muestra en su portal, y por eso se le conoce como «tipo de cambio SUNAT». Lo que cambia según el caso es si se usa el de compra o el de venta, y de qué fecha.
Caso | Tipo de cambio | Fecha | Base legal |
|---|---|---|---|
Factura de venta o de compra en dólares (IGV) | Venta | El día en que nace la obligación del IGV | Reglamento de la Ley del IGV, art. 5, num. 17 |
Importación | Venta | El día en que se paga el impuesto | El mismo numeral |
Detracción de una factura en dólares | Venta | El día en que nace la obligación del IGV o el día en que vence el depósito, el que llegue primero | RS 183-2004/SUNAT, art. 20 |
Saldos en dólares por cobrar, en caja y en bancos, al cierre (activos) | Compra | Cierre de la fecha del balance | Reglamento de la LIR, art. 34, inciso b) |
Saldos en dólares por pagar, al cierre (pasivos) | Venta | Cierre de la fecha del balance | El mismo inciso |
Los días en que la SBS no publica se usa el último tipo de cambio publicado.
La obligación del IGV nace con la emisión del comprobante o, si ocurre antes, con la entrega del bien o el cobro del servicio (artículo 4 de la Ley del IGV). En la compra, lo habitual es convertir el crédito fiscal con el tipo de cambio de la fecha de emisión del comprobante; conviene que el contador deje ese criterio escrito y que el sistema lo aplique siempre igual.
Un cuidado más: el sistema y el contador tienen que tomar la misma referencia de tipo de cambio para cada fecha. Si no, la diferencia de cambio del sistema no cuadra con la del contador.
De dónde sale la diferencia de cambio
Un ejemplo con tipos de cambio inventados para hacer la cuenta (no son los del mercado):
Fecha | Qué pasa | Tipo de cambio | Saldo en soles | Diferencia |
|---|---|---|---|---|
10 de marzo | La empresa emite una factura por US$ 1,000 (con IGV) | 3.750 venta | S/ 3,750 por cobrar | — |
31 de marzo | La factura sigue pendiente y se ajusta al cierre | 3.720 compra | S/ 3,720 | Pérdida de S/ 30 en marzo |
20 de abril | El cliente paga los US$ 1,000 | 3.740 compra | Entran S/ 3,740 al banco | Ganancia de S/ 20 en abril |
En total, la operación dejó una pérdida de S/ 10, y cada mes registró su parte. Sin el ajuste de marzo, los S/ 10 aparecen enteros en abril y el balance de marzo muestra un saldo por cobrar más alto que el real. En el Plan Contable General Empresarial, la pérdida va a la cuenta 676 y la ganancia a la 776.
Qué dice el artículo 61 de la Ley del Impuesto a la Renta
El artículo 61 de la Ley del Impuesto a la Renta (TUO aprobado por el DS 179-2004-EF) considera las diferencias de cambio resultados computables cuando vienen de operaciones habituales del negocio o de los créditos que las financian. Sus reglas vigentes, en corto:
- a) la operación se registra al tipo de cambio vigente en su fecha;
- b) la diferencia por cambiar dólares a soles (el canje) va al ejercicio en que se hace;
- c) la diferencia en los cobros y pagos de operaciones pactadas en dólares va al ejercicio en que ocurren;
- d) la diferencia por expresar en soles los saldos en dólares de activos y pasivos va al período en que el tipo de cambio fluctúa;
- g) las inversiones permanentes en valores en moneda extranjera que sean partidas no monetarias se mantienen al tipo de cambio de su compra.
Tres precisiones que se olvidan:
- El dinero en dólares también cuenta: la caja y los bancos son activos para el inciso d) (artículo 34, inciso a, del reglamento).
- Los incisos e) y f) ya no existen. El D. Leg. 1112 los derogó desde el 01-01-2013. Antes, la diferencia de cambio de una deuda para comprar existencias o activos fijos iba al costo del bien; desde 2013 sigue las reglas generales.
- El ajuste no es solo de diciembre: en los balances de períodos menores a un año también se aplica el inciso d) (artículo 34, inciso d, del reglamento).
En la contabilidad, la NIC 21 pide lo mismo: las partidas monetarias se convierten al tipo de cierre y la diferencia va al resultado del período.
Los errores que más se repiten
- Usar el tipo de cambio compra en la factura. Para el IGV, la norma pide el de venta.
- Tomar el tipo de cambio del día en que se registra la factura del proveedor, y no el del día en que se emitió.
- Cobrar en soles al tipo de cambio de la factura. La diferencia queda escondida como un saldo en la cuenta de un cliente que ya pagó.
- No ajustar al cierre del mes, ajustar activos y pasivos con un solo tipo de cambio o dejar fuera la cuenta bancaria en dólares.
Cómo se lleva en Odoo
- El tipo de cambio se actualiza solo con el publicado por la SUNAT, y cada documento guarda el de su fecha. Nadie lo copia a mano.
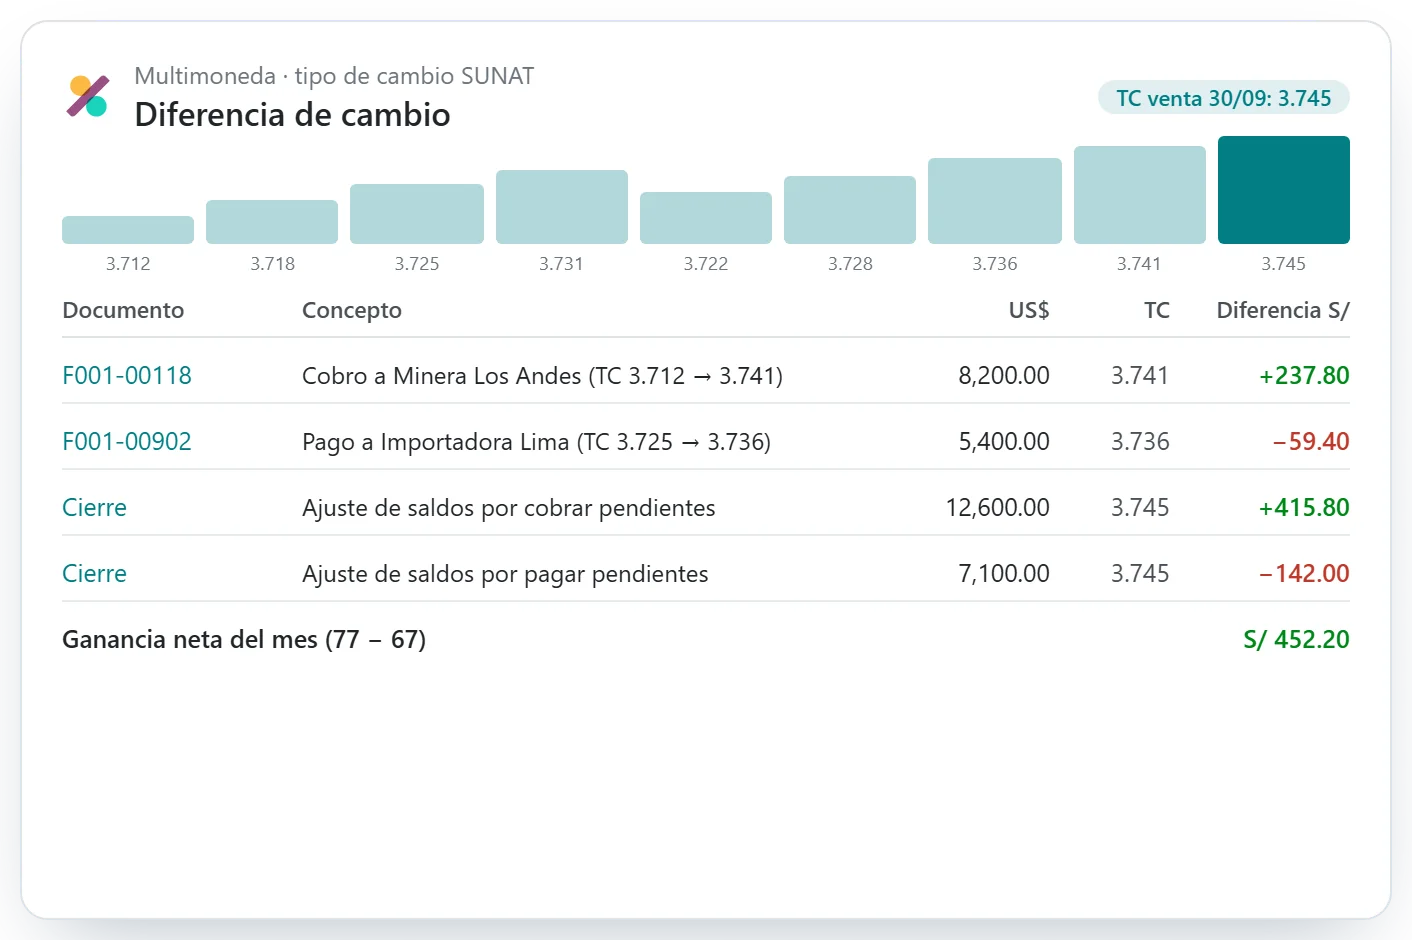
- La diferencia de cambio se calcula sola al cobrar o al pagar: el asiento sale con el mismo cobro.
- Al cierre del mes, un asistente ajusta los saldos pendientes en dólares al tipo de cambio de cierre, compra o venta según corresponda.
- La detracción de una factura en dólares sale en soles enteros.
- Los registros de compras y ventas también salen en dólares para las empresas que llevan esa moneda.
Más detalle en la sección de operaciones en dólares de la página de contabilidad peruana en Odoo.
Lista de revisión para el cierre del mes
Sirve con cualquier sistema:
- ¿Cada factura en dólares tiene el tipo de cambio venta de la fecha en que nació su IGV?
- ¿Hay clientes o proveedores ya pagados que siguen con un saldo en soles?
- ¿Los saldos por cobrar se ajustaron con el tipo de cambio compra de cierre, y los por pagar, con el de venta?
- ¿La caja y los bancos en dólares entraron en el ajuste?
- ¿Las diferencias de cambio están en sus cuentas (676 y 776)?
- ¿Las detracciones de facturas en dólares usaron el tipo de cambio que pide la norma?
Si para responder hay que abrir una hoja de Excel, la diferencia de cambio todavía se calcula a mano.
Soles y dólares en tu empresa
Si tu empresa factura o compra en dólares y la diferencia de cambio sale de un Excel a fin de mes, te mostramos en 30 minutos el cobro, el pago y el ajuste de cierre en Odoo, con operaciones parecidas a las tuyas.
¿Este artículo fue útil?
Gracias. Nos ayuda a saber qué temas profundizar.Gracias. ¿Qué faltó? Contarle al equipo ayuda a mejorar el artículo.