Kardex valorizado: quién lo lleva, qué pide la SUNAT y por qué casi nunca cuadra
En una fiscalización o en una auditoría, la primera pregunta sobre el inventario casi siempre es la misma: ¿el saldo del kardex es igual al saldo de la cuenta de mercaderías? En muchas empresas la respuesta es «más o menos», y ese «más o menos» se paga en horas de conciliación, en ajustes a fin de año y en un costo de ventas que nadie puede defender.
Este artículo explica quién está obligado a llevar el kardex valorizado, qué datos pide el formato 13.1 y cuáles son las cuatro causas por las que el kardex no cuadra.
¿Quién está obligado?
La obligación depende de los ingresos brutos del año anterior, medidos en UIT del año en curso (artículo 35 del Reglamento de la Ley del Impuesto a la Renta):
Ingresos del año anterior | Lo que hay que llevar |
|---|---|
Más de 1,500 UIT (S/ 8.25 millones con la UIT 2026 de S/ 5,500) | Registro de inventario permanente valorizado (formato 13.1), con costo por cada movimiento |
Entre 500 y 1,500 UIT | Registro de inventario permanente en unidades físicas (formato 12.1): cantidades, sin costo |
Menos de 500 UIT | Inventario físico al cierre del año |
Sobre el formato electrónico: hay empresas que deben llevar estos registros como libro electrónico (PLE) y otras que pueden llevarlos de otra forma. Conviene que el contador confirme en cuál de los dos casos está la empresa.
Aunque una empresa no esté obligada, llevar el inventario valorizado tiene sentido apenas el inventario pesa en el balance. Sin él, el costo de ventas del mes es una estimación y la utilidad también.
Qué datos pide el formato 13.1
El registro de inventario permanente valorizado se lleva por producto y por almacén. Cada movimiento es una fila con:
- la fecha y el documento que lo origina (factura, guía, parte de producción), con su tipo, serie y número;
- el tipo de operación según la tabla de la SUNAT: compra, venta, transferencia entre almacenes, consumo, producción, devolución, merma, etc.;
- las entradas, las salidas y el saldo, cada uno en cantidad, costo unitario y costo total;
- en la cabecera: el tipo de existencia, el código y la unidad de medida con sus códigos SUNAT, y el método de valuación.
El método de valuación (costo promedio ponderado o primeras entradas, primeras salidas) se elige una vez y se mantiene todo el año. En el Perú el más usado es el promedio ponderado.
Las cuatro causas de un kardex que no cuadra
1. Las facturas que llegan tarde
La mercadería entra el día 5 y se vende el 10. Pero la factura del flete, o la del agente de aduanas, llega el 20. Si el costo del flete no vuelve a repartirse en el producto, las ventas del 10 salieron con un costo más bajo del real, el margen del mes se ve inflado y la diferencia aparece cuando alguien cierra.
2. Las salidas sin costo
Un despacho que sale antes de que se registre la compra, un producto creado sin costo o un ajuste hecho «para cuadrar»: cada salida en cero baja las cantidades pero no el valor, y el costo promedio de todo lo que sigue queda mal.
3. Los saldos negativos
Cuando el sistema deja vender lo que no tiene registrado, el saldo pasa a negativo y el costo promedio pierde sentido. Corregirlo en diciembre obliga a recalcular el año entero.
4. El kardex armado al final
Cuando el kardex se arma en Excel a fin de mes, a partir de reportes de ventas y de compras, es una reconstrucción. Cada mes se reconstruye un poco distinto, y la diferencia con la contabilidad se vuelve «la diferencia de siempre».
Las cuatro tienen el mismo origen: el almacén y la contabilidad registran el mismo movimiento en dos lugares distintos y en momentos distintos.
Cómo se lleva en Odoo
En Odoo el kardex no se arma: es el registro de lo que el almacén ya hizo. Cada entrada y cada salida mueve la contabilidad en el mismo momento.
- Cada movimiento sabe su tipo de operación SUNAT y su cuenta contable. El asiento del costo de ventas sale del mismo kardex.
- La factura tardía se reparte sola. El flete, el seguro o la aduana se registran como gastos vinculados (costos en destino) y el mes vuelve a valorizarse: las salidas posteriores toman el costo correcto.
- Lo que no cuadra aparece antes de cerrar. El cierre muestra las salidas con costo cero, las entradas sin factura y las guías sin validar, y el sistema no deja que un saldo quede en negativo. Ya cerrado, nadie puede tocar el mes.
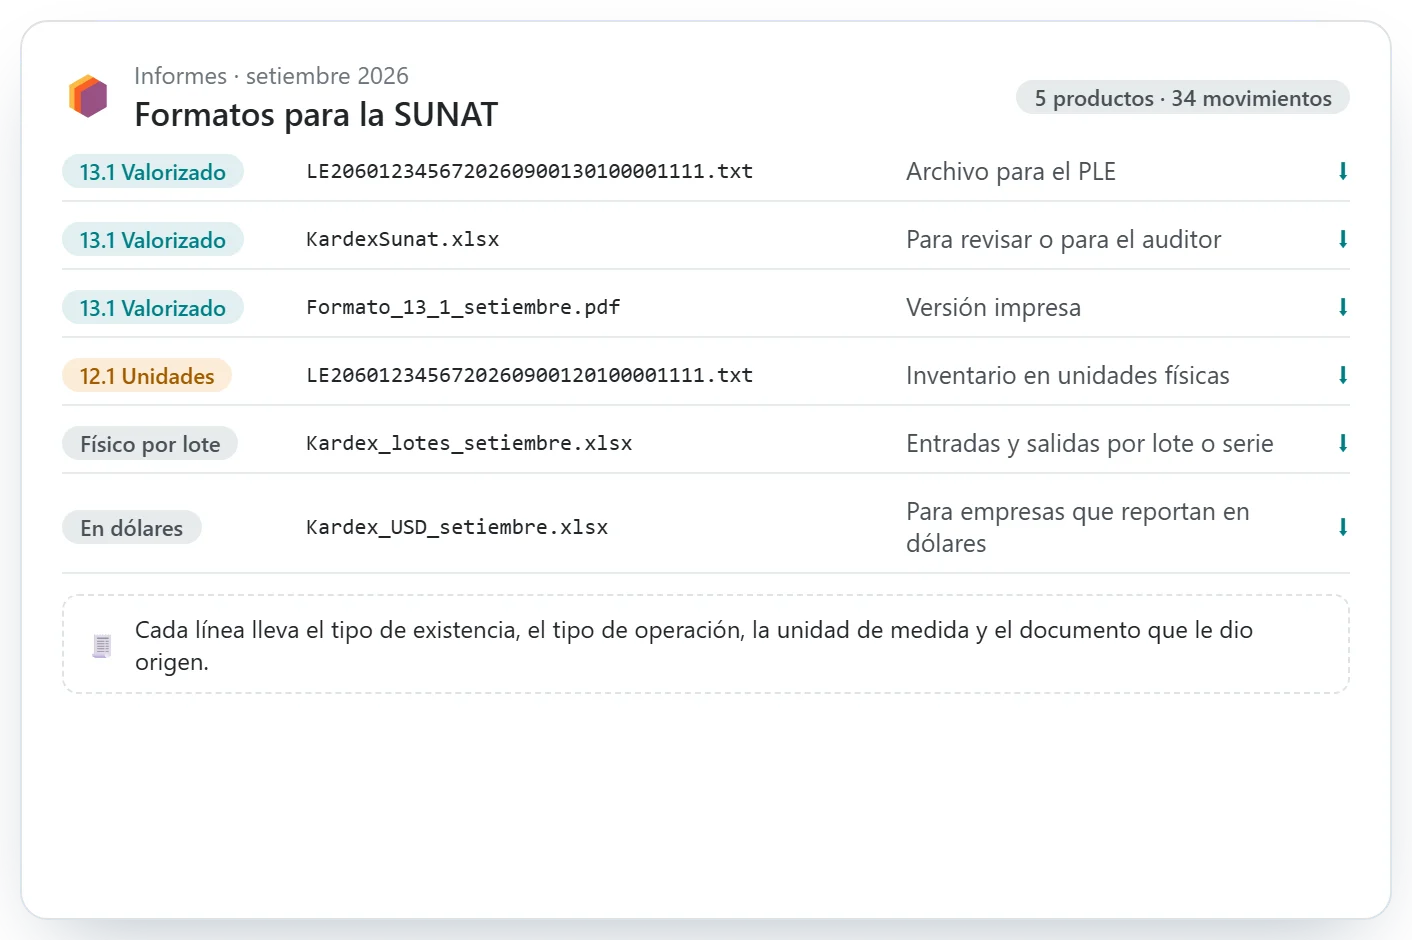
- El formato 13.1 sale como archivo para el PLE, en Excel y en PDF, junto con el 12.1 en unidades físicas, el kardex por lote o serie y una versión en dólares.
- Al cerrar, el informe compara el kardex con la contabilidad: pone lado a lado el saldo del kardex y el de la cuenta de mercaderías, con la diferencia a la vista.
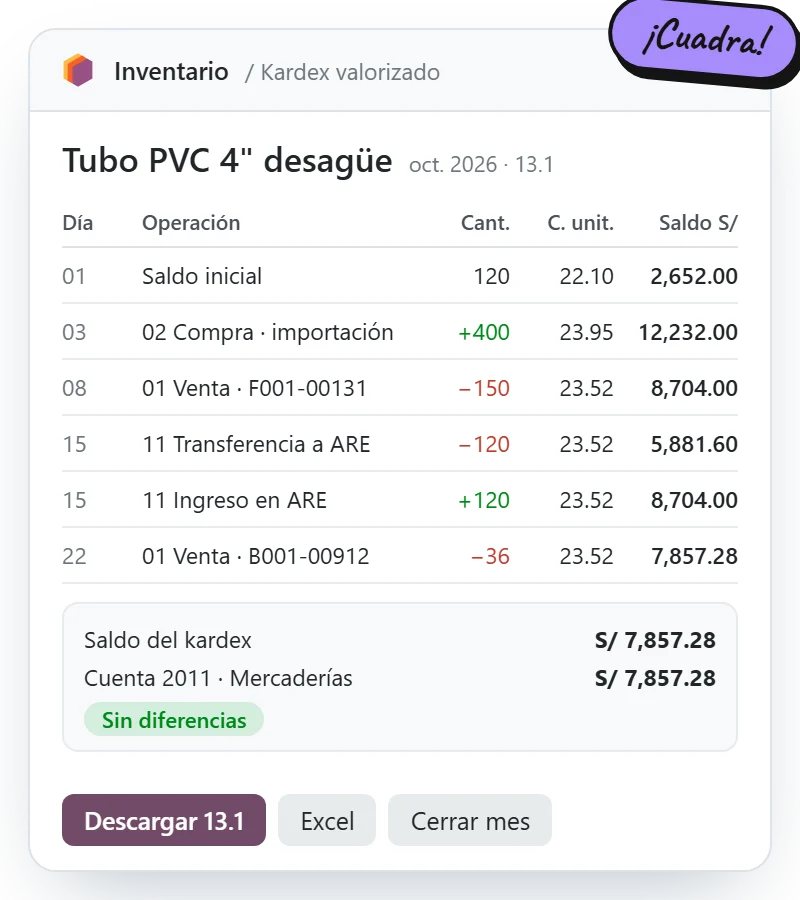
Más detalle en la página del kardex valorizado en Odoo.
Lista de revisión para el cierre del mes
Sirve con cualquier sistema:
- ¿Hay productos con saldo negativo en algún almacén?
- ¿Hay salidas con costo unitario cero?
- ¿Hay ingresos al almacén sin la factura del proveedor registrada?
- ¿Llegaron fletes o gastos de importación de mercadería que ya se vendió?
- ¿El saldo valorizado del kardex es igual al de la cuenta de mercaderías?
- ¿Cada movimiento tiene su tipo de operación y su documento?
Si alguna respuesta es «no sé», el kardex todavía se está armando a mano.
Revisemos tu kardex
Si el kardex de tu empresa vive en Excel o no cuadra con la contabilidad, te mostramos en 30 minutos cómo sale el formato 13.1 en Odoo con un caso parecido al tuyo.
¿Este artículo fue útil?
Gracias. Nos ayuda a saber qué temas profundizar.Gracias. ¿Qué faltó? Contarle al equipo ayuda a mejorar el artículo.